Il regime forfettario del professionista: calcolare tasse, contributi e fatture
Il regime forfettario del professionista è il regime fiscale agevolato delle persone fisiche che esercitano un'impresa, un'arte o una professione con compensi fino a 85.000 €, secondo l'Agenzia delle Entrate: il reddito si calcola applicando ai compensi il coefficiente di redditività, e sul reddito si paga un'imposta sostitutiva del 15%, o del 5% nei primi cinque anni.

Quali sono le regole principali del regime forfettario?
Le regole principali del regime forfettario sono 5, secondo la legge n. 190/2014 e l’Agenzia delle Entrate.
| Regola | Valore 2026 |
|---|---|
| Limite di compensi nell’anno precedente | 85.000 € |
| Uscita nello stesso anno | oltre 100.000 € |
| Coefficiente di redditività dei professionisti | 78% |
| Imposta sostitutiva | 15%, o 5% nei primi cinque anni di una nuova attività |
| IVA in fattura | non applicata |
Calcolatori del regime forfettario
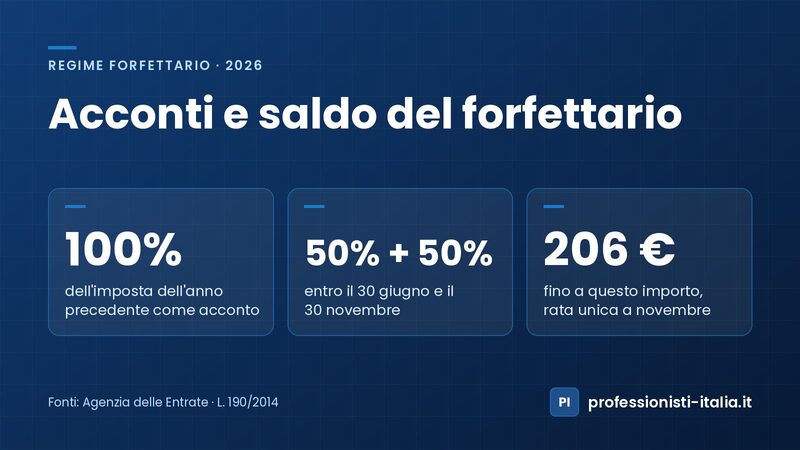
Acconti e saldo del forfettario: quanto versare il 30 giugno e il 30 novembre con il modello F24.
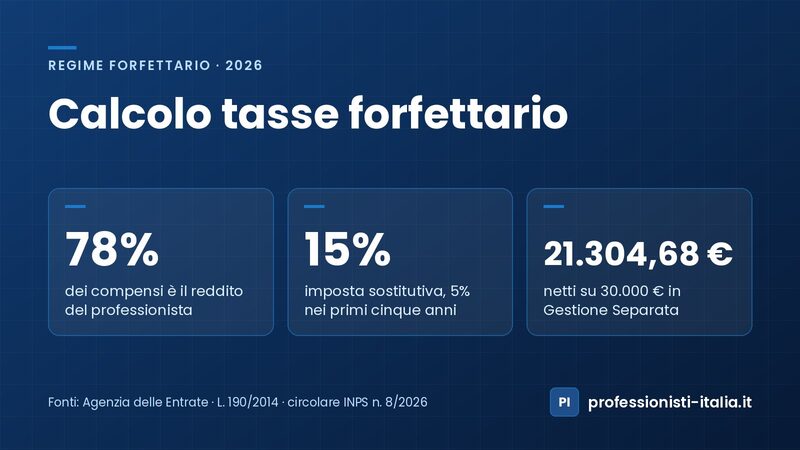
Calcolo tasse forfettario: imposta sostitutiva e contributi INPS o della Cassa sui compensi, con il netto e gli esempi 2026.
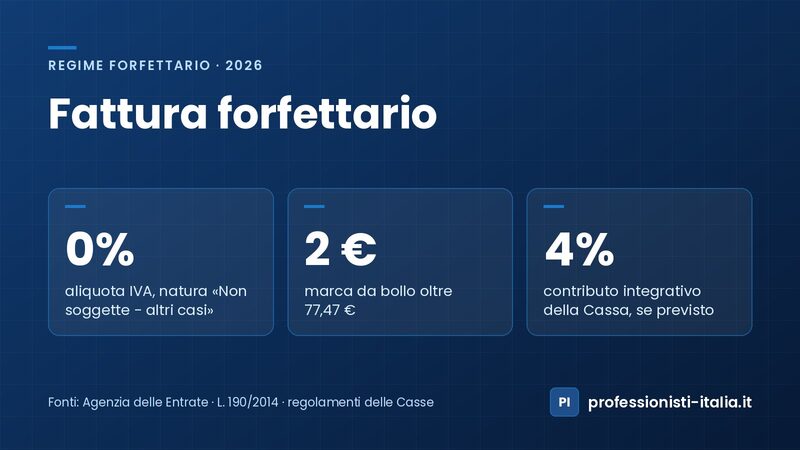
Fattura forfettario: le diciture obbligatorie, l'IVA a zero, la marca da bollo e il contributo integrativo della Cassa.
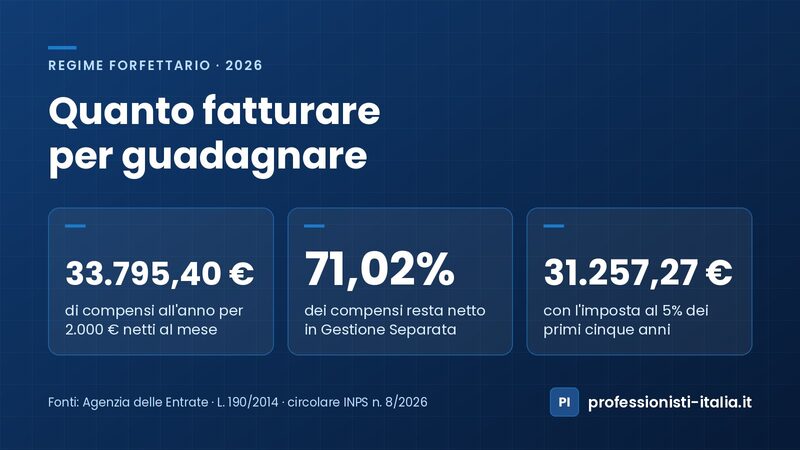
Quanto fatturare per guadagnare un netto preciso: il calcolo inverso dal netto mensile ai compensi del forfettario.
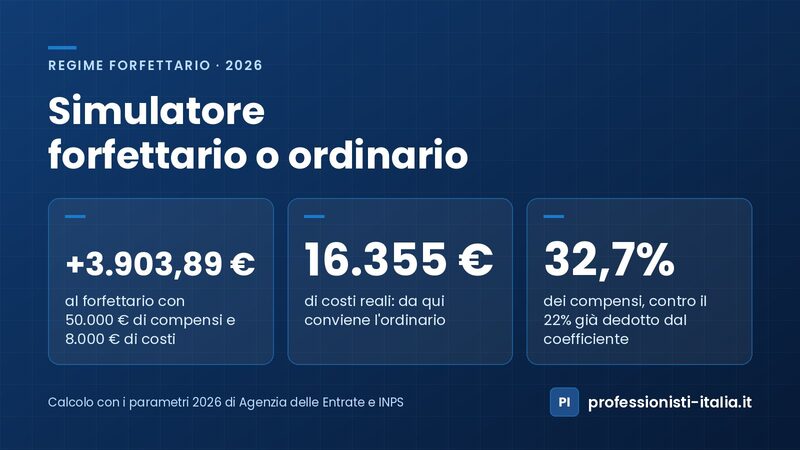
Simulatore forfettario o ordinario: il netto nei due regimi con gli stessi costi reali e la soglia di convenienza.


Requisiti e confronto con l'ordinario
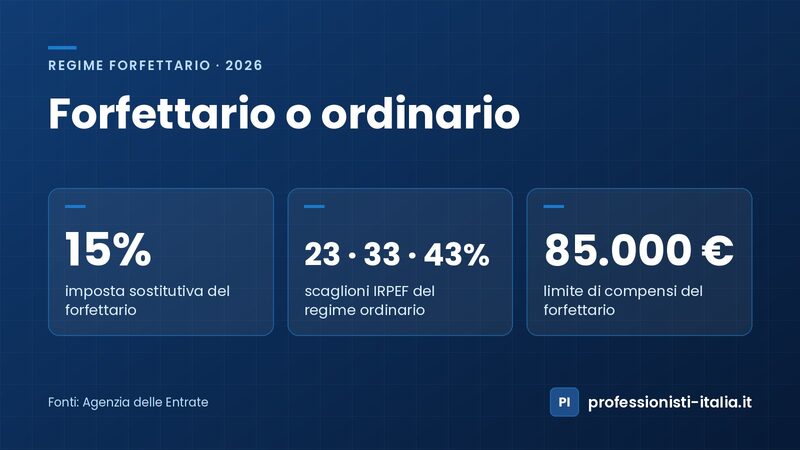
Forfettario o ordinario: le differenze su imposta, costi, IVA e ritenuta, e quando conviene passare all'ordinario.
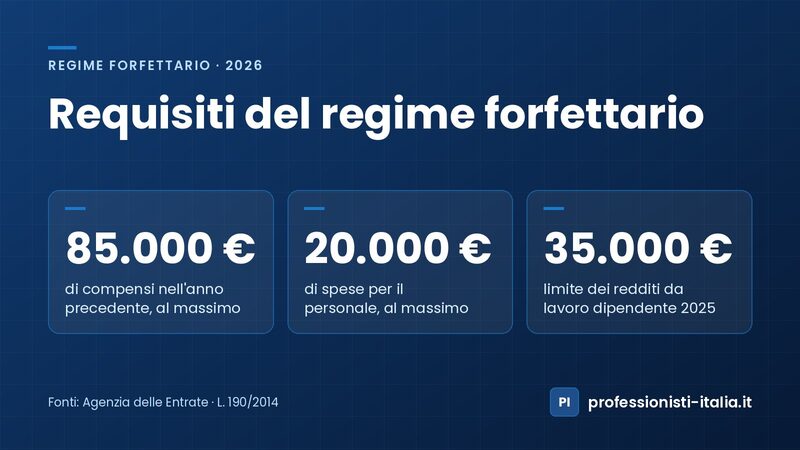
Requisiti del regime forfettario: i limiti di 85.000 € e 20.000 €, le cause di esclusione e la verifica interattiva.

